-
鸿博彩票网aPP澳门 网上博彩_越卖越贵,啤酒巨头年入1000亿
发布日期:2026-09-16 04:41 点击次数:159鸿博彩票网aPP澳门 网上博彩 鸿博彩票网aPPwww.kingofbetting888.com
自1993年与沈阳啤酒厂联合树立华润雪花驱动,靠着一皆的并购与整合,三十年间,华润集团也曾摆出了一个渊博的“酒局”。这个酒局的中枢邦畿,等于华润啤酒。
动作中国啤酒商场上销量最大的企业,华润啤酒也曾当了多年的“一哥”。当增长变得贫困之时,华润啤酒又驱动“买买买”,先是拿下喜力中国,在高端商场领有了方寸之地,后又通过收购干涉白酒商场,驱动“啤白通喝”。
在白酒行业,华润集团通过旗下公司赓续控股及参股了山西汾酒、山东景芝、金种子酒、金沙酒业。其中,上市公司华润啤酒就辗转参股及控股了两家——山东景芝、金沙酒业。
太阳城娱乐城 太阳城官网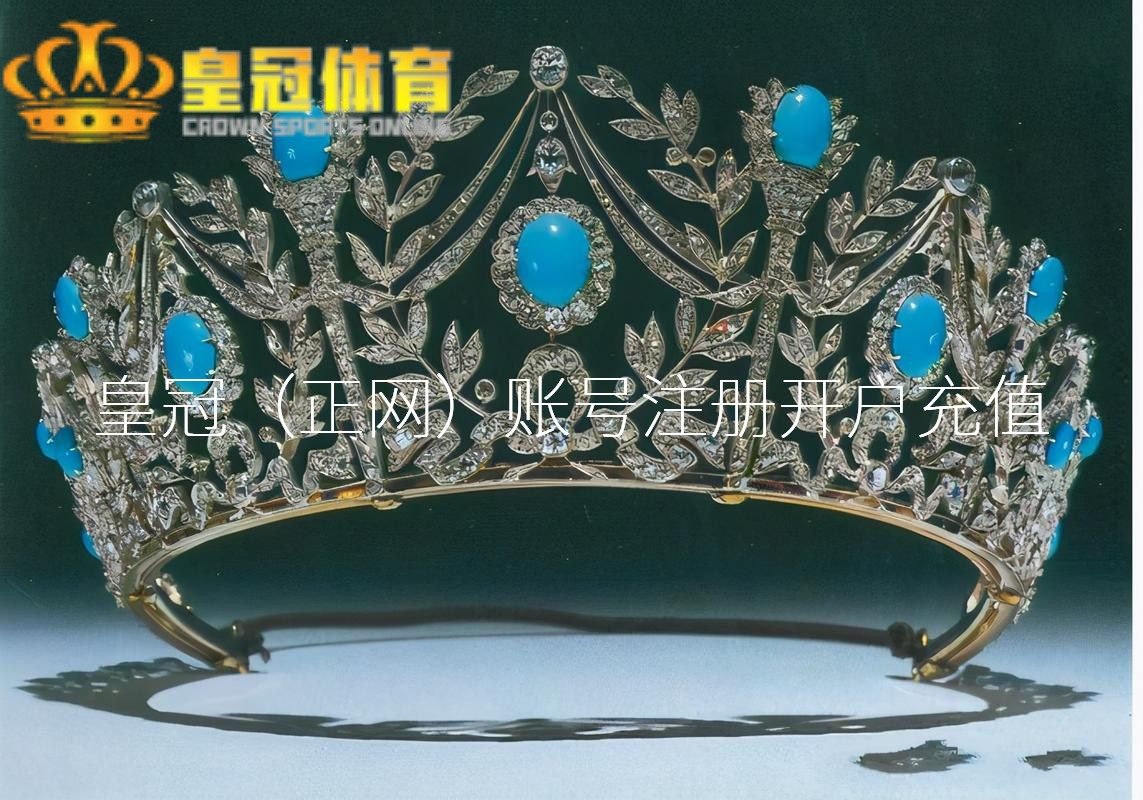
关联词,喝惯了啤酒而且领有到手训戒的华润啤酒,在白酒的运营上似乎还没找到嗅觉。
2023年年头,华润啤酒书记树立啤酒和白酒两大办事部。2023年是华润啤酒初度将白酒业务在年度功绩中并表。不外,白酒尚未成为其增长的一大驱能源。
增长,关于华润啤酒而言,很殷切。近一年,华润啤酒董事会主席侯孝海屡次强调,“增长是第一策略”。
澳门 网上博彩皇冠客服飞机:@seo368701、喜力拉动,年入390亿
2023年,被华润啤酒称为具有里程碑意念念的一年。
2023年,是华润啤酒三十而立之年,从财务报表角度看,又是其雅致进军白酒商场的一年,如故喜力啤酒150周年,亦然华润啤酒和喜力联袂合作的第一个五年的收官之年。
啤酒企业在存量竞争中内卷,功绩增长越来越难。在2022年营收微增净利润下落的情况下,华润啤酒在如斯进攻的2023年交出一份什么样的收成单,当然备受包涵。
把柄华润啤酒3月18日发布的全年功绩公告,2023年,华润啤酒的综互助业额为389.32亿元,同比增长10.4%;股东应占溢利为51.53亿元,同比增长18.6%。
比较上年,这么的增长还算可以。不外,在功绩会上,侯孝海暗示,“在2023年,咱们还有作念得不足的场地”,就全体啤酒销量而言,只增长了0.5%,“还不是很欢然”。
侯孝海称,2023年,全体消耗商场进展一季度较好,二季度驱动出现一些压力,三季度有回落,四季度承压,全年发展趋势前热后冷,使消耗品承受很大压力。
皇冠体育接口2023年,华润啤酒全体啤酒销量约1115万千升,同比增长了0.5%。把柄国度统计局数据,2023年,中国边界以上企业啤酒产量仅增长0.3%至3555.5万千升。可见,华润啤酒也莫得逃掉行业的周期,但销量依然近乎边界以上企业啤酒产量的三分之一。
那么,华润啤酒的功绩增长,尤其是净利润的增速远超生意收入的增速,从何而来呢?
事实上,啤酒行业早就告别了量的增长。华润啤酒2023年销量确切与上年抓平,那收入的增长当然离不开价钱——高端化带来的全体吨价的升迁。
2023年,华润啤酒的平均销售价钱为3306元/千升,比上年增长了4%。其中,次高级及以上啤酒销量约250万千升,较昨年高潮18.9%,喜力、雪花纯生、老雪和红爵等居品销量同比均录得双位数增长。
皇冠体育开户注册皇冠体育hg86a
而王一博代言的高端居品勇闯海角superX,2023年销量边界仅为40万吨。这在侯孝海看来,增长较小,不足预期。
在山东等区域商场,勇闯海角superX销售出现波动,原因是加价和竞争加重。而山东,恰是另一大国产啤酒巨头——青岛啤酒的大本营。
若论驱动功绩最大的功劳,就怕要归到喜力身上。
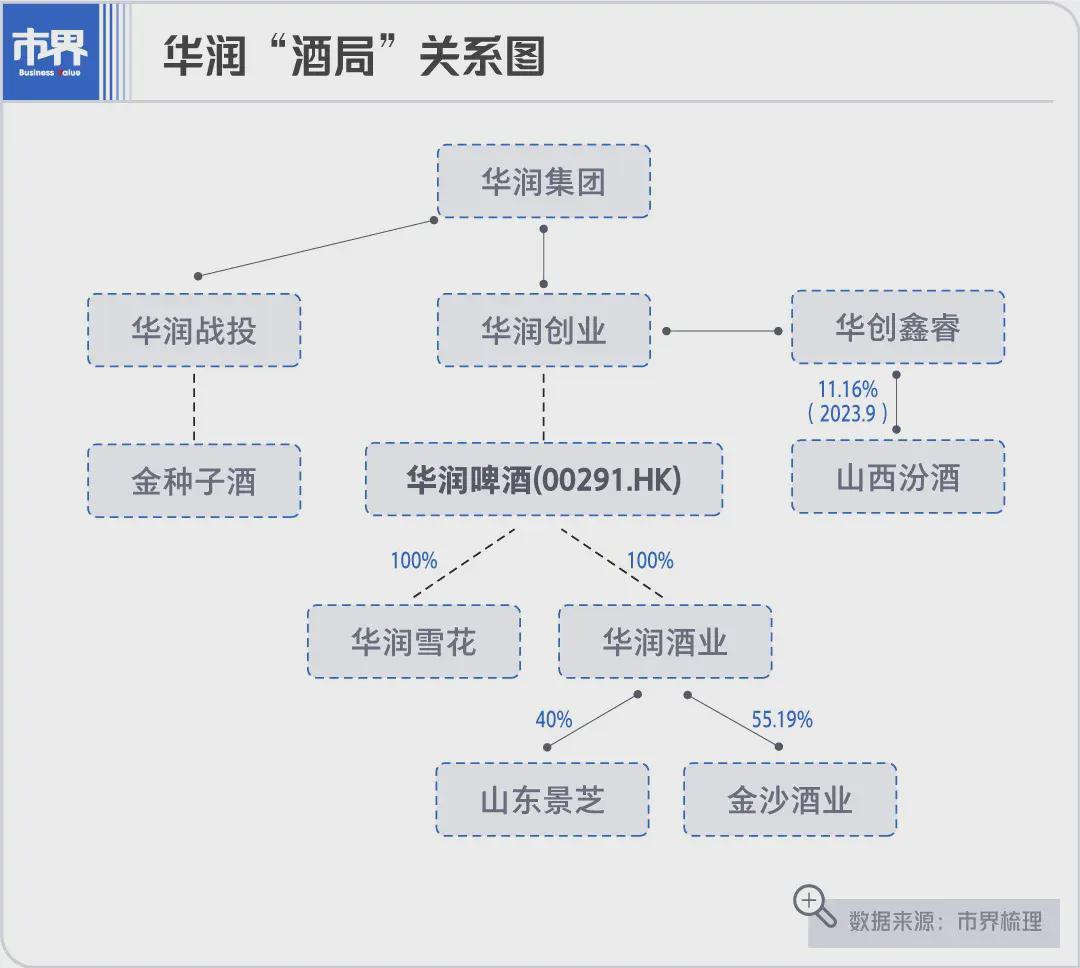
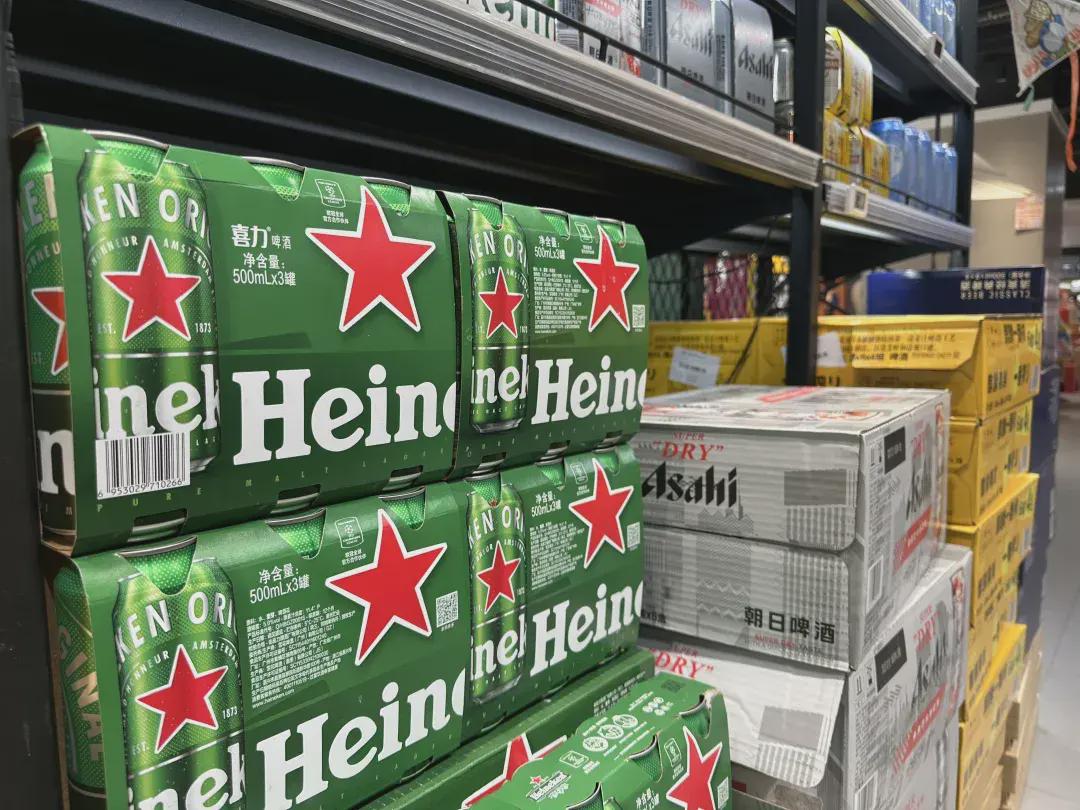
华润啤酒的高端之路,收购喜力中国业务是进攻一笔。早年间,华润啤酒以廉价居品打天地,在高端商场上并莫得占得先机。直到2019年4月,华润啤酒完成了对喜力中国的收购与整合,拿到了高端化进度中的一张王牌。
菠菜四大平台在海外高端啤酒商场,喜力是巨头之一。
彼时,在中国高端及以上啤酒商场,早早就布局的海外啤酒霸主百威英博一家独大,商场份额远超其他几家啤酒巨头;华润啤酒诚然全体啤酒销量长年第一,但在高端及以上商场,商场份额排在第三,位居百威英博、青岛啤酒之后。
拿到喜力这一张高端牌后,华润啤酒的高端化之路也加快了。侯孝海还喊出了“决胜高端”的标语。2023年,是华润啤酒与喜力合作的第一个五年策动的收官之年。
在财报中,喜力老是被华润啤酒要点说起。
2023年,动作华润啤酒高端化的最强驱能源,喜力品牌的销量同比录得接近60%的增长。华润啤酒在功绩公告中称:“咱们合作的第一个五年策动——喜力品牌啤酒在中国的销量达60万千升的见识圆满杀青,中国已成为喜力民众第二大商场。”
居品结构变化之下,Choice数据自满,2023年,华润啤酒的销售毛利率升至41.36%,是近十多年来的新高。
zh皇冠现金在线开户02、白酒业务还得逐渐来
在中国啤酒商场的五大巨头——华润啤酒、青岛啤酒、百威英博、重庆啤酒、燕京啤酒中,华润啤酒是唯独一家跨入白酒行业的啤酒企业。
2020年12月,华润啤酒树立全资子公司华润酒业,成为华润啤酒雅致进军白酒的开头。
2021年8月,华润啤酒通过华润酒业收购山东景芝白酒有限公司40%的股权。
华润啤酒在收购公告中提到,公司一直就进一步发展其业务而检查策略并探索商机。“投资事项为一个意念念要害的里程碑,意味着本集团进军中国白酒商场,此举将有益于本集团潜在的后续业务发展以及居品组合及收入来源多元化。”
一年后的2022年10月,华润啤酒公告称,华润酒业拟斥资123亿元,通过增资扩股和股权购买的容颜入主(简称“金沙酒业”)。
2023年1月,股权转让交割完成。交割后,华润酒业抓有金沙酒业55.19%的股权。由此,出身了中国白酒行业最大的并购案。
然而,以美日欧为首的反华势力正在急于阻碍中国的发展。近期,日本和韩国表现出疯狂的挑衅行为,菲律宾和越南在南海制造事端,印度对西南方向虎视眈眈。中国为了打破围堵,实现崛起,必须同时做好应对"1+4"场战争的准备。其中,“1”指代核心战争,即收复台湾;“4”则指可能因台湾问题引发的四场战争。
如果蒙古加入北约,俄罗斯必然腹背受敌,BetBright那么俄罗斯国防安全将全面崩溃。
2023年,华润啤酒初度将白酒业务并表。同庚,华润啤酒的白酒业务生意额为20.67亿元,未计利息及税项前盈利为1.30亿元,如剔除因收购金沙酒业所产生的无形金钱摊销之影响,未计利息及税项前盈利为7.97亿元。
把柄华润啤酒此前的公告,2019年至2021年,金沙酒业离别杀青营收8.78亿元、17.67亿元、36.41亿元;除税后纯利润离别为1.56亿元、6.15亿元、13.15亿元。

华润啤酒想鼓动“啤酒+白酒”双赋能,以及“白酒+白酒”共成长的业务模式。不外,从初度并表后的功绩来看,华润啤酒对运作啤酒的到手训戒,投射到白酒上还未有大的起色。不详说,这家啤酒巨头暂时还“喝不惯”白酒。
金沙酒业位于贵州省金沙县,地处赤水河上游金沙产区。据官网先容,金沙酒业是贵州最早的国营白酒坐蓐企业之一。2007年,国营贵州金沙窖酒厂改制为金沙酒业。
“金沙回沙”“提要”是金沙酒业旗下的两大品牌。其中,提要定位“来自贵州金沙的高端酱香白酒”;金沙回沙,定位“来自贵州金沙的酱香名酒”。
2023年,白酒行业处于新的调遣期,行业大批性库存高企、价钱倒挂。而且,白酒行业是挤压式增长,英雄如茅台、五粮液、泸州老窖、洋河股份、古井贡酒等恒强,而中小酒企的生计愈发忙碌,比如,被华润集团通过华润战投投资的金种子酒,等于如斯。
金沙酒业更不例外。侯孝海在2023年功绩透露会上直言,金沙酒业的库存和价钱问题超出预期。
华润啤酒副总裁、华润酒业总司理、金沙酒业董事长魏强称,华润接办金沙背濒临很大挑战:一是原不时团队盲目压货和推居品导致的高库存,二是价钱严重倒挂。因此,去库存和稳价钱是华润入主后的首要举措。
面对外界关于华润啤酒能否作念好白酒的疑问,侯孝海暗示,“岂论别东谈主说你的功绩腰斩、脚斩,如故腿斩,这些都不进攻,作念正确的事情才是华润酒业最进攻的实验”。
侯孝海,山东东谈主,是啤酒行业的老兵,2002年干涉华润雪花,从此便与啤酒行业结缘。在同业主打鲜、爽、纯等卖点之时,他为雪花运作了“勇闯海角”等一系列营销,赢得了巨大到手,并助力华润雪花成为天下啤酒销量的冠军。
华润啤酒的发展壮大,可以说,与侯孝海精采相关。不外,白酒是另一个战场。
03、啤酒会越卖越贵
白酒办事部尚在处理历史留传问题,增长的重任依然压在啤酒办事部。而啤酒异日的增长,依然依赖于高端化、居品结构升级及加价。
侯孝海在功绩会上也提到,华润啤酒在2024年并莫得降价、不详打价钱战的想法,现在来看,也莫得全体加价的策动,但是依然在局部商场和一些品种、居品保抓价钱弹性,同期也会寻找契机尽量将价钱作念进一步升迁。
换句话说,异日,啤酒会越卖越贵。其实,这已是行业趋势。
2023年,青岛啤酒杀青生意收入339.37亿元,同比增长5.49%;归母净利润为42.68亿元,同比增长15.02%。
这份功绩的增长,主如果高端化与居品结构优化带来的。2023年,青岛啤酒杀青居品销量800.7万千升,同比降了0.82%。不外,中高端以上居品杀青销量324万千升,同比增长10.5%。
而燕京啤酒2023年生意收入为142.13亿元,比上年增长7.66%;归母净利润为6.45亿元,增长了83.02%。功绩增长的很大一部分原因,等于力推燕京U8等高端居品。
其他两大巨头百威亚太、重庆啤酒,其实也都访佛。
啤酒巨头们从2023年年报暴露出来一个共性:销量在微增不详微降,总体镇定,而功绩尤其利润的增长,基本上都不是通过量增带来的,而是通过吨价的升迁。
有传言称,在某一场重要的博彩赛事中,皇冠体育的赔率和实际结果出现了巨大的偏差。这个消息立刻引起了业内人士的关注和调查,而皇冠体育方面则一直没有对此作出任何回应。“量平、价增、利润涨,会是常态。”啤酒行业众人方刚向「市界」分析谈,啤酒行业总量增漫空间很有限,甚而会负增长,但利润的增漫空间还很大,企业可以通过优化居品结构、优化落伍产能、加强品牌建造、局部加价等一些时间来杀青吨价与利润的增长。
百威亚太首席践诺官在功绩会上也提到,中国啤酒商场中低端销量有所下滑,但高端和超高端啤酒商场增长依然“终点好”。面向2024年,百威亚太暗示将延续高端化政策。
啤酒行业前期资格了赛马圈地的疏忽式滋长,产量自2013年到达顶峰之后,便告别了量增驱动,驱动了在存量商场的竞争。
金兰之友证券分析以为,2014-2017年,啤酒行业资格调遣期,前期各酒企在惯性下仍疏忽式竞争,以焚烧利润廉价竞争容颜霸占份额,后期各酒企赓续刚劲到高质料发展的进攻性,先后开启高端化检阅,迎来盈利能力拐点。

2017年年底,在竞争花式趋于踏实,重复外部资本压力下,行业集体提价,达成高端化高质料发展的共鸣。
自2018年起,啤酒行业全面干涉高端化新阶段,各酒企用降本增效三板斧——通过高端化增效,通过关闭低效工场降本,还有裁人+引发优化,毛利率、盈利能力抓续升迁。
自此,行业全面干涉高端化新阶段,啤酒行业价钱战趋缓,前期积存的消耗升级势能得以开释。此外,上市公司主动发力高端居品,松开低端居品,推动行业结构升级加快。
高端化及居品结构升级仍在进行中,而2023年功绩的增长,是前期布局的见效驱动显现。
据华创证券,2023年中国啤酒行业前五大巨头中,青岛啤酒在8-10元价钱带占比最大,达30%;百威亚太在10-15元、15元以上价钱带中均占比最大,离别达36%、52%;华润啤酒正通过喜力加快霸占10-15元价钱带。
华润啤酒称,2024年,“增长依然是第一策略”,抓续争取边界和质料的“均好”增长。
作家 | 雷彦鹏
裁剪 | 陈 芳
运营 | 刘 珊